Inhalt
CSRD: Wo die Berichtspflicht 2026 steht
Die CSRD ist seit Januar 2023 in Kraft und ersetzt schrittweise die alte NFRD. Der Fahrplan hat sich allerdings bewegt:
- Erste Welle: Große kapitalmarktorientierte Unternehmen, die schon unter die NFRD fielen, berichten seit dem Geschäftsjahr 2024 nach den ESRS — diese Berichte liegen inzwischen vor und werden extern geprüft.
- Omnibus-Paket (2025): Die EU hat die Anwendungsfristen für die nachfolgenden Unternehmenswellen verschoben ("Stop the clock") und die Schwellenwerte angehoben. Damit fallen deutlich weniger Unternehmen direkt unter die Berichtspflicht als ursprünglich geplant. Maßgeblich ist der jeweils aktuelle Stand der EU-Rechtsetzung und der deutschen Umsetzung — wer seine eigene Betroffenheit bewertet, sollte den konkreten Zeitpunkt und die Schwellen mit aktueller Rechtsberatung prüfen.
Entscheidend für die Praxis: Auch wer (vorerst) nicht direkt berichtspflichtig ist, bleibt mittelbar betroffen. Berichtspflichtige Konzerne müssen über ihre Wertschöpfungskette berichten und fragen ESG-Daten bei ihren Lieferanten ab — vom CO₂-Fußabdruck bis zu Arbeitsstandards. Banken und Versicherer beziehen ESG-Kriterien in Kreditkonditionen ein, öffentliche und private Ausschreibungen verlangen Nachhaltigkeitsangaben.
Wer erst dann ESG-Kompetenz aufbaut, wenn der erste Kunden-Fragebogen mit 200 Datenpunkten eintrifft, gerät unter Zeitdruck. Die Schulung der relevanten Teams ist deshalb keine Frage der formalen Berichtspflicht, sondern der Lieferfähigkeit gegenüber Kunden, Banken und Investoren.
Testen Sie Ihr Wissen — 4 Fragen, 2 Minuten, ohne Anmeldung
ESG & CSRD: Kennen Sie die Grundlagen?
Beantworte alle 4 Fragen. Du erhältst sofort Feedback und kannst danach noch einmal üben. Bestanden ab 75%.
Fragetypen in diesem Quiz
Doppelte Wesentlichkeit & ESRS — das Herzstück der CSRD
Der Kernbegriff der CSRD ist die doppelte Wesentlichkeit (double materiality). Sie verlangt, jedes Nachhaltigkeitsthema aus zwei Richtungen zu bewerten:
- Inside-out (Impact-Wesentlichkeit): Welche tatsächlichen oder potenziellen Auswirkungen hat das Unternehmen auf Umwelt und Gesellschaft — etwa Emissionen, Wasserverbrauch, Arbeitsbedingungen in der Lieferkette?
- Outside-in (finanzielle Wesentlichkeit): Welche Nachhaltigkeitsthemen erzeugen finanzielle Chancen oder Risiken für das Unternehmen — etwa CO₂-Preise, physische Klimarisiken, Reputationsrisiken, regulatorische Kosten?
Ein Thema ist berichtspflichtig, sobald es aus einer der beiden Perspektiven wesentlich ist. Die Wesentlichkeitsanalyse ist damit die Weichenstellung des gesamten Berichts — und sie funktioniert nur mit Input aus den Fachabteilungen, die die realen Auswirkungen und Risiken kennen.
Die inhaltliche Struktur liefern die ESRS (European Sustainability Reporting Standards): zwei übergreifende Standards (ESRS 1 und 2) plus themenspezifische Standards zu Umwelt (E1-E5, von Klimawandel bis Kreislaufwirtschaft), Sozialem (S1-S4, von der eigenen Belegschaft bis zu betroffenen Gemeinschaften) und Governance (G1, Unternehmensführung). Dahinter stehen — je nach Wesentlichkeitsanalyse — hunderte qualitative und quantitative Datenpunkte.
Für die Schulungspraxis heißt das: Wer Daten zuliefert oder an der Wesentlichkeitsanalyse mitwirkt, muss die Logik von doppelter Wesentlichkeit und ESRS-Struktur verstehen. Sonst werden Fragen falsch interpretiert, Abgrenzungen (z.B. Scope-1/2/3-Emissionen) verwechselt und Datenpunkte inkonsistent befüllt — Fehler, die spätestens der Prüfer findet.
Warum ESG-Wissen in die Breite muss: Mitarbeitende als Datenlieferanten
Ein CSRD-Bericht ist nur so gut wie die Daten, die aus dem Unternehmen kommen — und diese Daten entstehen fast vollständig außerhalb des ESG-Teams:
- Facility Management & Produktion: Energieverbräuche, Abfallströme, Wasserdaten, Emissionsquellen
- Einkauf: Lieferanten-Informationen, Scope-3-Emissionen, Materialherkunft, Sozialstandards in der Lieferkette — hier verzahnt sich die CSRD direkt mit dem Lieferkettengesetz
- HR: Personalkennzahlen wie Entgeltgefälle, Fluktuation, Unfallzahlen, Weiterbildungsstunden, Diversität
- Controlling & Finanzen: Verknüpfung mit der Finanzberichterstattung, EU-Taxonomie-Quoten, interne Kontrollen über die Datenqualität
- Compliance & Recht: Governance-Angaben, Korruptionsprävention, Hinweisgebersysteme
Ohne Grundverständnis in diesen Teams passiert, was Prüfer regelmäßig bemängeln: Lücken, uneinheitliche Definitionen ("Zählt der Leiharbeiter als Beschäftigter?"), nicht nachvollziehbare Schätzungen und Zahlen, die sich zwischen Abteilungen widersprechen. Da der Nachhaltigkeitsbericht extern geprüft wird (zunächst mit begrenzter Sicherheit, "limited assurance"), werden solche Schwächen zu dokumentierten Prüfungsfeststellungen.
Eine ESG-Schulung in der Breite schafft drei Dinge: ein gemeinsames Vokabular (Scope 1-3, Wesentlichkeit, Taxonomie), ein Verständnis dafür, warum die Datenanfragen kommen und was mit den Daten passiert — und damit messbar bessere Datenqualität beim ersten Anlauf statt teurer Nacharbeit in der Berichtssaison. Sinnvoll ist ein rollenbasierter Aufbau: ein kompaktes Basis-Modul für alle, Vertiefungen für die datenliefernden Funktionen.
Greenwashing: vom Reputations- zum Rechtsrisiko
Parallel zur Berichtspflicht verschärft die EU die Regeln für umweltbezogene Werbeaussagen — und macht Greenwashing damit von einem Reputationsthema zu einem handfesten Rechtsrisiko:
- Die EmpCo-Richtlinie ("Empowering Consumers", EU 2024/825) verbietet pauschale Umweltaussagen wie "klimaneutral", "umweltfreundlich" oder "grün" ohne belastbaren Nachweis; auch Werbung mit Klimaneutralität durch bloße Kompensation wird stark eingeschränkt. Die Umsetzung in nationales Recht läuft — die Stoßrichtung ist eindeutig.
- Die geplante Green-Claims-Richtlinie mit detaillierten Substantiierungs- und Prüfpflichten für Umweltaussagen ist im EU-Gesetzgebungsverfahren umkämpft; ihr endgültiger Zuschnitt ist offen. Verlassen sollte sich darauf niemand — die EmpCo-Regeln kommen unabhängig davon.
- Schon heute greift das deutsche Lauterkeitsrecht: Der BGH hat 2024 (Urteil zur "klimaneutral"-Werbung) strenge Anforderungen an Werbung mit Klimaneutralität formuliert. Wettbewerber und Verbände mahnen unklare Umweltaussagen regelmäßig ab.
Das Risiko entsteht dabei selten im ESG-Team, sondern dort, wo kommuniziert wird: im Marketing, im Vertrieb, im Social-Media-Team, in Produktbroschüren und Ausschreibungsantworten. Ein Produktmanager, der "CO₂-neutral" auf die Verpackung schreibt, oder eine Vertriebspräsentation mit ungeprüften Nachhaltigkeitsversprechen können Abmahnungen, Unterlassungsklagen und — im Zusammenspiel mit dem CSRD-Bericht — Konsistenzprobleme auslösen: Werbeaussage und geprüfter Bericht dürfen sich nicht widersprechen.
In die ESG-Schulung gehört deshalb ein klares Modul für kommunizierende Rollen: Welche Aussagen brauchen welchen Nachweis, welche Begriffe sind tabu, und wer gibt Umweltclaims vor Veröffentlichung frei.
ESG-Schulung digital umsetzen — rollenbasiert und dokumentiert
ESG ist als Schulungsthema anspruchsvoll: Es ist neu, es betrifft viele Abteilungen unterschiedlich stark, und der Regulierungsstand entwickelt sich weiter. Ein digitales Format spielt hier seine Stärken aus:
- Rollenbasierte Lernpfade: ein Basis-Modul für alle (Was ist ESG/CSRD? Was bedeutet doppelte Wesentlichkeit? Warum kommen die Datenanfragen?) plus Vertiefungen für Einkauf (Lieferkette, Scope 3), HR (Sozialkennzahlen), Marketing/Vertrieb (Green Claims) und Führungskräfte (Governance, Verantwortlichkeiten)
- Mini-Lektionen à 5-10 Minuten statt Ganztagsworkshop: Das Thema lässt sich neben dem Tagesgeschäft aufbauen, die Abschlussquote bleibt hoch
- Aktualisierbarkeit: Wenn sich Fristen, Schwellenwerte oder Standards ändern (Omnibus lässt grüßen), wird der Kurs zentral aktualisiert — statt veralteter Foliensätze in Abteilungslaufwerken
- Wissens-Check + Audit-Trail: dokumentiert, wer wann was verstanden hat — verwertbar gegenüber Prüfern, Kunden-Audits und im Rahmen der eigenen Governance-Angaben (ESRS G1 fragt nach Schulungen)
- Onboarding-Integration: neue Mitarbeitende in datenliefernden Funktionen erhalten das Basis-Modul automatisch
Inhaltlich bewährt hat sich die Kombination aus Regulierungs-Grundlagen, unternehmensbezogenen Praxisbeispielen ("Diese fünf Datenpunkte liefert Ihre Abteilung") und interaktiven Szenarien statt passiver Foliendusche. Ergänzend lohnt der Blick auf die Nachbar-Pflichten: LkSG-Sorgfaltspflichten und Hinweisgeberschutz teilen sich mit der CSRD Zielgruppen und Governance-Strukturen — ein abgestimmtes Schulungsprogramm vermeidet Doppelungen.
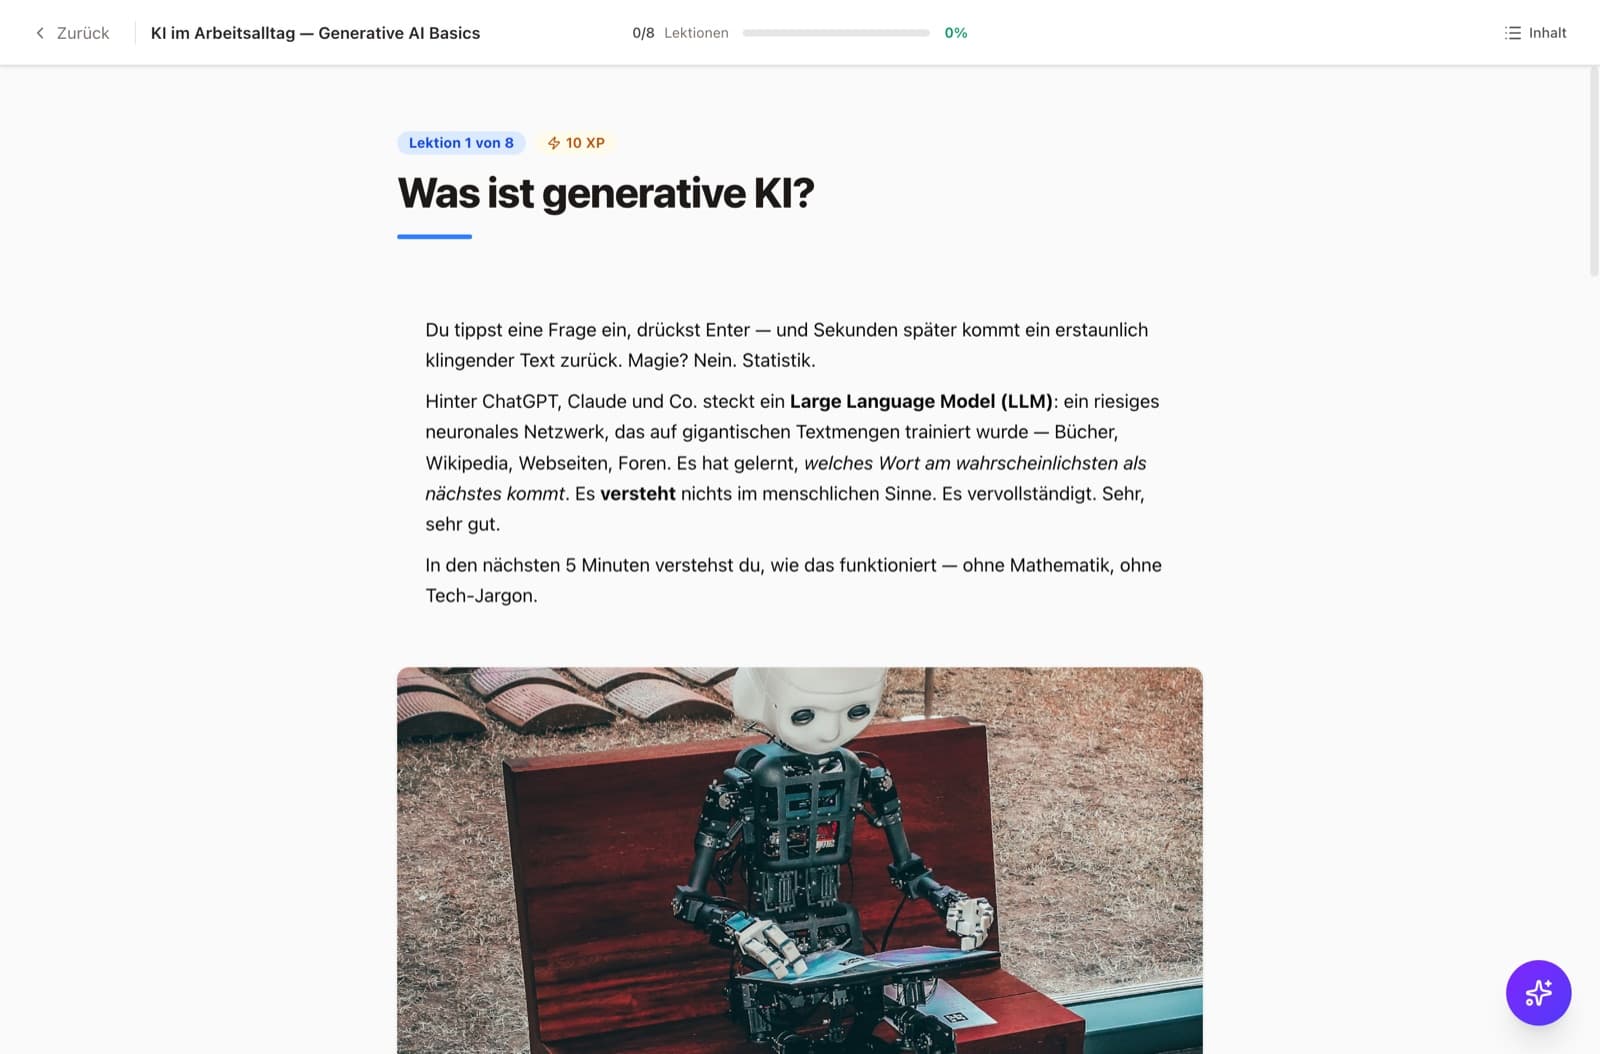
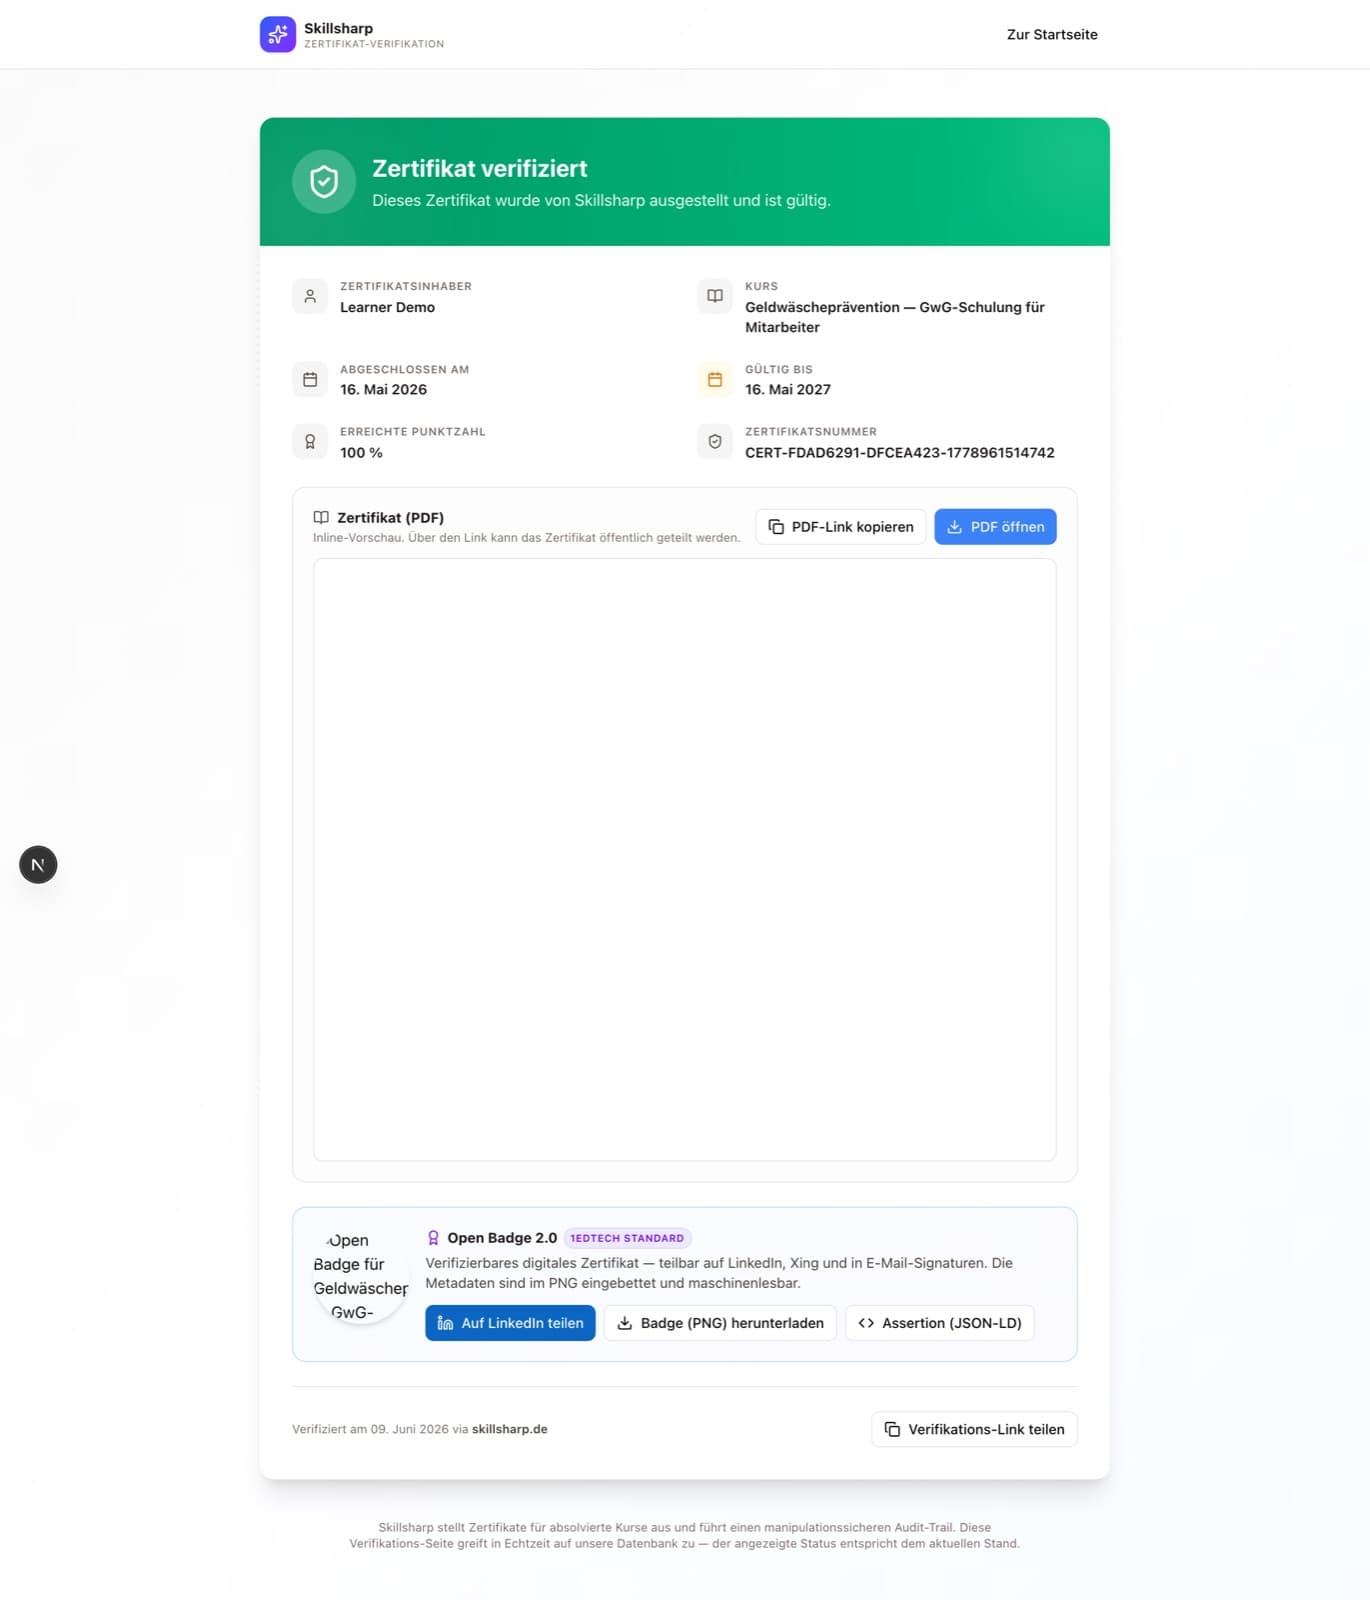
// So sieht die Schulung aus
Lernen, das nicht nach Pflicht aussieht
- Mini-Lektionen à 5–10 Minuten statt 60-Minuten-Marathon
- Quiz nach jedem Abschnitt — sofortiges Feedback
- Audit-fester Nachweis + verifizierbares Zertifikat
Häufige Fragen
Wer muss nach der CSRD berichten?
Was bedeutet "doppelte Wesentlichkeit"?
Reicht es nicht, das ESG-Team zu schulen?
Was droht bei Greenwashing?
Was gehört in eine ESG-Schulung für Mitarbeitende?
// Passende Werkzeuge
ESG-Kompetenz für alle datenliefernden Teams — rollenbasiert, aktuell, audit-fest dokumentiert.
PlakosAI ist die deutschsprachige B2B-Lernplattform für Compliance-Pflichtschulungen und Skill-Aufbau. Multi-Tenant-fähig, Export als SCORM, xAPI und cmi5, Audit-Trail bis 10 Jahre.